
미국채 ETF 지금 사도 될까? TLT IEF SGOV 차이와 금리 상승기 투자 기준
미국 국채금리가 많이 올랐다고 해서 모든 미국채 ETF가 같은 투자기회가 되는 것은 아닙니다. TLT, IEF, SGOV는 보유하는 국채의 만기가 각각 초장기, 중기, 초단기로 달라 금리 변화에 대한 가격 민감도도 크게 다릅니다. 예를 들어 금리가 하락할 때 TLT는 큰 시세 차익을 기대할 수 있는 반면, SGOV는 이자 수익 위주로 안전하게 자금을 굴리는 식이죠. 따라서 현재 내 연금계좌에 채권 ETF가 담겨 있다면, 나의 투자 성향과 금리 전망에 맞게 잘 선택되어 있는지 아래 내용을 기준으로 먼저 확인해보세요.
“미국 국채금리가 이렇게 높은데 지금 미국채 ETF 사면 괜찮은 것 아닌가요?”
요즘 투자 상담에서 충분히 나올 만한 질문입니다.
최근 미국 장기 국채금리가 20여 년 만의 높은 수준까지 올라오면서 채권에 다시 관심을 갖는 투자자도 많아졌습니다. 2026년 9월 24일 로이터 보도에 따르면 미국 장기 국채금리는 20년 넘게 보지 못했던 수준까지 상승했습니다. 높은 에너지 가격과 인플레이션 우려, 재정지출 등이 장기금리 상승 배경으로 거론되고 있습니다.
그런데 여기서 조심해야 할 것이 하나 있습니다.
“미국 국채 = 안전자산 = 미국채 ETF도 가격이 안정적이다.”
이렇게 생각하면 TLT 같은 장기채 ETF에서 예상보다 큰 가격 변동을 경험할 수 있습니다.
TLT IEF SGOV, 모두 미국채인데 무엇이 다를까?
세 상품은 모두 iShares가 운용하는 미국 국채 ETF지만 투자하는 국채의 만기가 다릅니다.
TLT는 만기 20년 초과 미국 국채에 투자하는 대표적인 장기채 ETF입니다. 2026년 9월 24일 기준 가중평균 만기는 약 26년, 유효듀레이션은 약 14.9년입니다. 30일 SEC 수익률은 5.41%였습니다.
TLT (iShares 20+ Year Treasury Bond ETF) An exchange-traded fund that tracks long-term US Treasury bonds with maturities of 20 years or more. It offers high sensitivity to interest rate movements and is widely used for duration management and hedge against economic downturns.
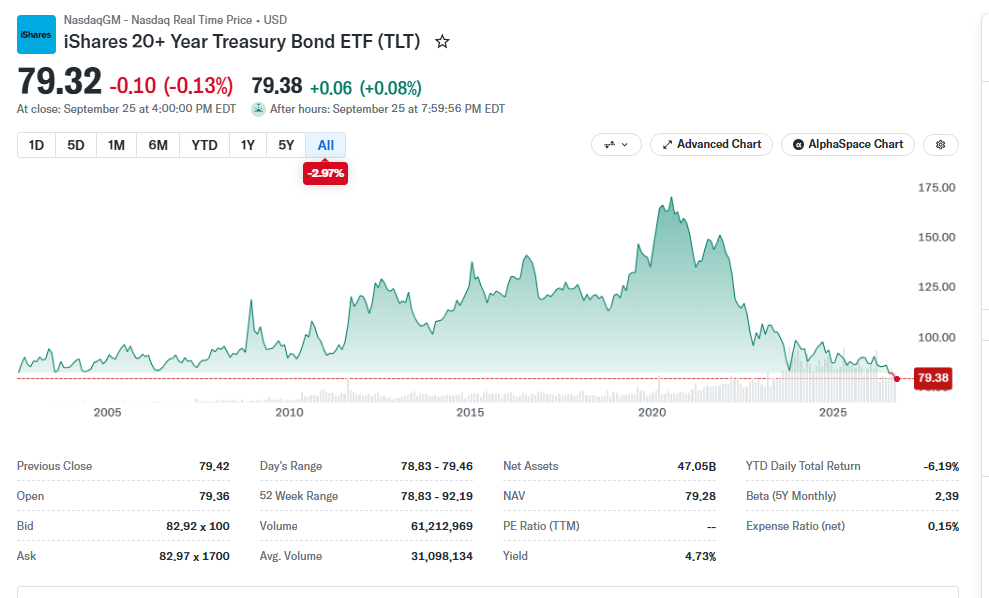
IEF는 7~10년 만기 미국 국채에 투자합니다. 같은 날짜 기준 가중평균 만기는 약 8.4년, 유효듀레이션은 약 6.9년이고 30일 SEC 수익률은 4.80%였습니다.
IEF (iShares 7-10 Year Treasury Bond ETF) An ETF that tracks intermediate-term US Treasury bonds with maturities between 7 and 10 years. It serves as a benchmark for core bond allocations, offering a balance between yield and interest rate risk.
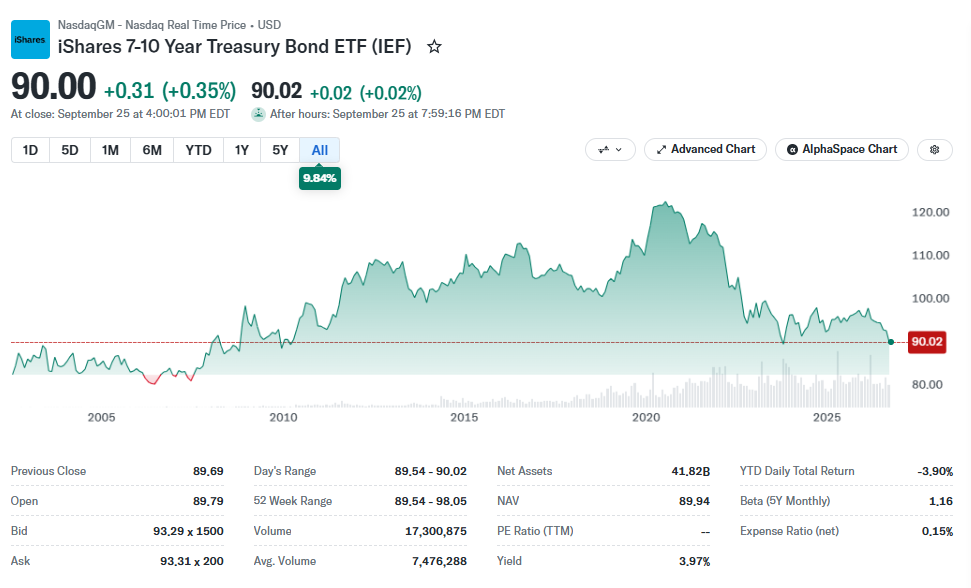
SGOV는 0~3개월 만기의 미국 단기 국채에 투자합니다. 유효듀레이션은 약 0.11년으로 매우 짧고 30일 SEC 수익률은 3.66%였습니다.
SGOV (iShares 0-3 Month Treasury Bond ETF) An ultra-short-term bond ETF that invests in US Treasury bills with remaining maturities of 3 months or less. It functions primarily as a cash equivalent, providing capital preservation, low volatility, and minimal interest rate risk while capturing short-term yields.
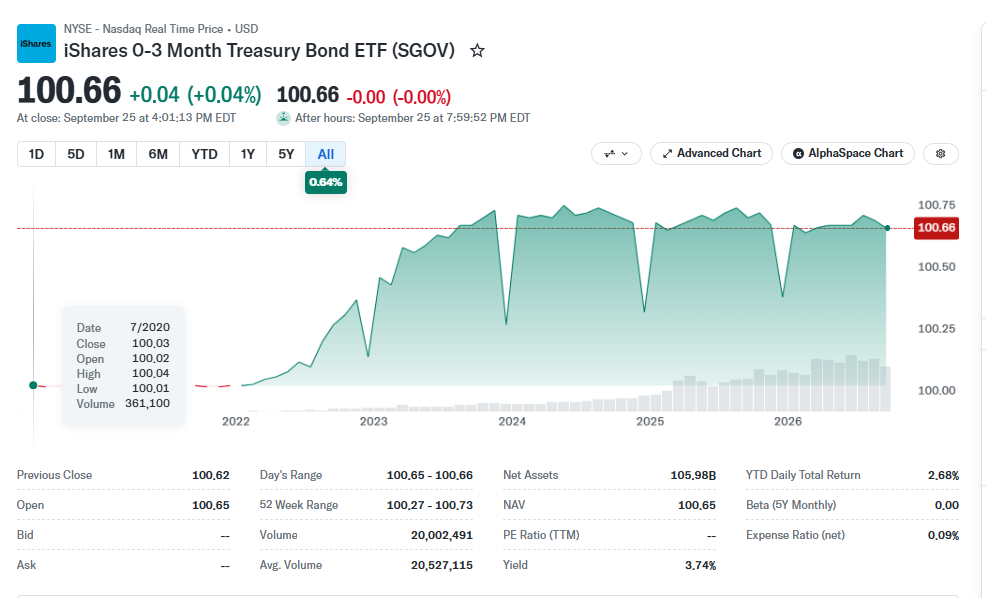
정리하면 이렇게 이해하면 쉽습니다.
TLT = 장기금리 변화에 민감한 장기채
IEF = 그 중간에 위치하는 중기채
SGOV = 금리 변화에 따른 가격 민감도를 낮춘 초단기채
중요한 것은 현재 표시되는 수익률이 미래 투자수익률을 보장하는 것은 아니라는 점입니다.
금리가 높은데 왜 TLT 가격은 떨어질 수 있을까?
시장금리와 기존 채권 가격은 일반적으로 반대 방향으로 움직입니다.
예를 들어 기존 채권보다 더 높은 금리를 주는 신규 국채가 발행된다면 상대적으로 낮은 이자를 지급하는 기존 채권의 매력은 떨어집니다. 기존 채권의 시장가격이 조정되는 이유입니다.
그리고 만기가 길수록 금리 변화에 대한 가격 민감도가 커지는 경향이 있습니다.
이것을 이해할 때 중요한 지표가 ‘듀레이션’입니다.
2026년 9월 24일 기준 TLT의 유효듀레이션은 약 14.9년인데 SGOV는 약 0.11년입니다. 숫자만 봐도 금리 변화에 대한 민감도가 크게 다르다는 것을 알 수 있습니다.
실제로 TLT의 3년 표준편차는 13.8%인 반면 SGOV는 0.22%였습니다. 이것이 미래 변동성을 그대로 예측한다는 의미는 아니지만, ‘둘 다 미국 국채니까 위험도 비슷하다’고 생각해서는 안 된다는 점은 보여줍니다.
그러면 금리 상승기에는 SGOV가 TLT보다 좋은 걸까?
그렇게 단정할 수도 없습니다. 이 질문에서 투자자가 가장 많이 하는 실수가 있습니다. “셋 중 뭐가 제일 좋아요?” 사실 먼저 물어야 할 것은 이것입니다. “이 돈을 언제 사용할 예정?”
단기간 자금을 운용하면서 큰 가격 변동을 원하지 않는 투자자와, 장기금리가 향후 하락할 가능성을 보고 가격 상승까지 기대하는 투자자의 목적은 다릅니다.
SGOV는 초단기 국채 중심이어서 금리 변화에 따른 가격 민감도가 상대적으로 작습니다. 반면 단기금리가 내려가면 재투자되는 금리 역시 낮아질 수 있습니다.
TLT는 반대입니다. 장기금리가 내려가면 가격 상승폭이 상대적으로 커질 가능성이 있지만, 장기금리가 더 상승하면 가격 하락 위험 역시 커질 수 있습니다.
IEF는 7~10년 국채를 보유하기 때문에 만기 측면에서 TLT와 SGOV 사이에 위치합니다.
따라서 어느 하나가 항상 우월한 것이 아니라 투자기간과 금리 위험을 얼마나 감수할 수 있는지가 중요합니다.
“금리 많이 올랐으니 이제 TLT 바닥 아닌가요?”
이 질문도 자주 나옵니다.
현재 금리가 과거보다 높다는 사실과 앞으로 금리가 더 이상 오르지 않는다는 것은 전혀 다른 이야기입니다.
최근 미국에서는 인플레이션과 에너지 가격, 재정 문제 등을 둘러싸고 장기금리 상승 압력이 이어지고 있습니다. 따라서 현재 금리 수준만 보고 정확한 고점을 판단하기는 어렵습니다.
그래서 장기채 투자에서 “바닥을 맞히겠다”는 접근보다 투자기간과 감당 가능한 변동폭을 먼저 결정하는 편이 합리적입니다.
특히 은퇴자금이나 가까운 시일 안에 사용할 돈이라면 더욱 그렇습니다.
퇴직연금 IRP라면 무엇을 확인해야 할까?
퇴직연금이나 IRP에서 채권형 상품을 가지고 있다면 수익률 화면만 보지 마세요.
먼저 세 가지를 확인해보는 것이 좋습니다.
- 내가 보유한 상품은 단기채인가, 중기채인가, 장기채인가?
- 은퇴 또는 자금 사용까지 얼마나 시간이 남았는가?
- 금리가 더 상승해 평가손실이 발생해도 유지할 수 있는 비중인가?
예를 들어 은퇴가 가까운데 장기채 가격 상승만 기대하며 자산을 지나치게 한쪽에 집중하는 것과, 장기간 투자할 사람이 단기 변동성이 무섭다는 이유로 모든 자금을 초단기 자산에 두는 것은 서로 다른 문제가 있습니다.
채권은 ‘안전하다, 위험하다’로 나누기보다 내 투자기간과 맞는 만기를 선택하는 것이 중요합니다.
미국채 ETF 지금 사도 될까? 판단 기준은 이것입니다
미국 국채금리가 높아졌다는 이유만으로 TLT·IEF·SGOV 가운데 하나를 정답처럼 고를 필요는 없습니다.
TLT는 장기금리 변화에 크게 노출되고, IEF는 중간 정도의 만기 구조를 가지며, SGOV는 단기금리에 가까운 움직임을 추구합니다.
따라서 먼저 결정해야 하는 것은 종목이 아니라 목적입니다.
“나는 이 돈을 언제 쓸 것인가?”
“가격이 흔들려도 얼마나 기다릴 수 있는가?”
“이 투자의 목적이 이자수익인가, 장기금리 하락에 따른 가격 상승까지 기대하는 것인가?”
이 세 질문에 대한 답이 나온 다음 TLT, IEF, SGOV를 비교하는 것이 순서입니다.
미국채 ETF 지금 사도 될까? TLT IEF SGOV 차이와 금리 상승기 투자 기준
자주 묻는 질문 Q&A
Q. TLT는 미국 국채 ETF니까 원금이 보장되나요?
아닙니다. TLT는 거래소에서 가격이 변동하는 ETF이므로 투자원금이 보장되지 않습니다. 미국 국채의 신용위험과 ETF 시장가격 변동 위험을 구분해서 이해해야 합니다.
Q. SGOV는 가격이 거의 움직이지 않으니 예금과 같은 건가요?
아닙니다. SGOV 역시 ETF이며 예금자보호 대상 은행예금과는 구조가 다릅니다. 초단기 미국 국채에 투자해 금리 민감도가 상대적으로 낮다는 의미이지 원금보장 상품이라는 뜻은 아닙니다.
Q. 지금 TLT를 사면 나중에 금리가 내려갈 때 유리한가요?
일반적으로 장기금리가 하락하면 장기채 가격에는 긍정적인 요인이 될 수 있습니다. 하지만 금리의 방향과 시점을 정확히 예측하기 어렵고 환율까지 영향을 미치므로 이것만으로 투자 여부를 결정하기는 어렵습니다.
결국 중요한 것은 미국채가 아니라 내 투자기간입니다
TLT, IEF, SGOV를 놓고 “지금 뭐가 제일 좋을까?”부터 고민하고 있었다면 질문의 순서를 바꿔보세요.
미국채 ETF를 고르기 전에 먼저 내 투자기간과 자금의 목적을 확인해야 합니다. 특히 퇴직연금이나 IRP에 채권형 상품이 있는데 어떤 만기의 채권인지 한 번도 확인하지 않았다면 지금 계좌를 열어보세요.
수익률이 마이너스라고 무조건 바꿀 필요도 없고, 금리가 높다고 무조건 장기채 비중을 늘릴 필요도 없습니다. 현재 보유 중인 퇴직연금·IRP의 상품명과 비중을 기준으로 단기·중기·장기채가 어떻게 구성되어 있는지부터 확인하면 판단이 훨씬 쉬워집니다.
혼자 구분하기 어렵다면 “새 상품을 사고 싶다”가 아니라 “현재 연금계좌의 채권 구조부터 확인하고 싶다”는 방식으로 점검을 시작해도 됩니다. 투자에서 금리의 고점을 맞히는 것보다 중요한 것은 내가 감당할 수 있는 구조로 오래 유지하는 것입니다.
※ 금융소비자보호 관련 안내
본 글은 미국 국채 및 ETF에 관한 일반적인 정보 제공과 투자 구조 이해를 목적으로 작성되었으며 특정 금융상품의 매수·매도 또는 가입을 권유하는 내용이 아닙니다. ETF는 투자원금 손실이 발생할 수 있으며 환율, 금리, 시장가격 등의 변동에 따라 투자성과가 달라질 수 있습니다. 표시된 수익률 및 과거 성과가 미래의 투자성과를 보장하지 않습니다. 투자 전 상품설명서와 투자설명서 등을 확인하고 개인의 투자기간, 위험감수능력 및 재무상황을 고려해 판단하시기 바랍니다.
※ 개인 유의사항
퇴직연금·IRP에서 투자 가능한 상품과 위험자산 투자한도 등은 계좌 유형과 금융회사, 상품 분류 등에 따라 달라질 수 있습니다. 해외 상장 ETF의 직접 편입 가능 여부와 국내 상장 대체상품 여부 역시 실제 이용 중인 연금사업자에서 확인해야 합니다. 본 자료는 개인별 투자자문을 대신하지 않습니다.
금알남


댓글 0
첫 댓글을 남겨보세요.