
국민연금 조기수령 지급정지하면 이득일까? 월 100만원 기준 손익분기 계산
국민연금 조기수령을 잠시 멈추면 다시 받는 월 연금액이 늘어날 수 있지만, 무조건 이득은 아닙니다. 정상수령 기준 월 100만원인 사람이 조기연금 월 76만원을 받다가 1년간 지급정지하고 월 82만원으로 재개하는 가정에서는, 재개 후 12년 8개월이 지나야 못 받은 연금 912만원을 만회합니다.
이 계산은 물가상승에 따른 연금 조정, 추가 보험료 납부, 세금과 건강보험료, 돈의 시간가치를 제외한 단순 비교입니다. 실제 결정에서는 월 연금액 증가와 중단 기간의 생활비를 함께 살펴봐야 합니다.
제도 확인 기준일은 2026년 10월 1일입니다.
1. 조기노령연금은 본인 희망으로 지급정지할 수 있습니다
조기노령연금을 받고 있다면 정상 노령연금 지급개시연령에 도달하기 전, 일정 조건에서 본인 희망으로 지급정지를 신청할 수 있습니다.
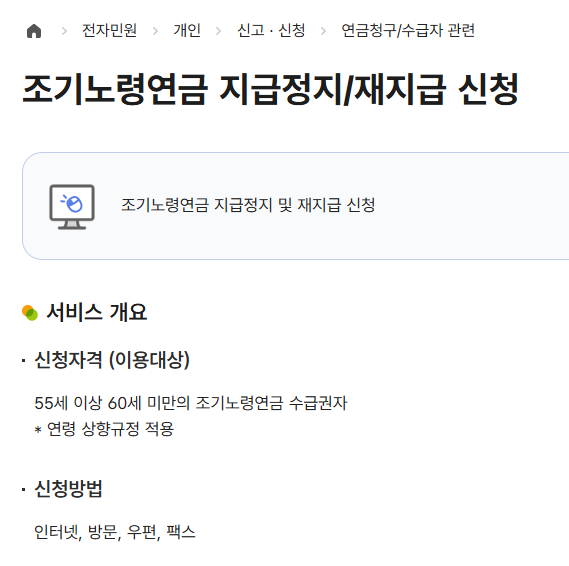
국민연금공단은 소득이 있는 업무에 종사하지 않는 조기노령연금 수급자를 자발적 지급정지 신청 대상으로 안내합니다. 신청방법은 인터넷, 방문, 우편, 팩스입니다.
여기서 두 가지 상황을 구분해야 합니다.
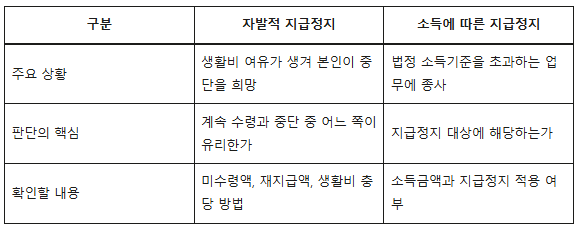
이 글은 계속 받을 수 있는 사람이 스스로 잠시 멈추는 선택을 중심으로 계산합니다. 소득에 따른 지급정지 대상 여부는 별도로 확인해야 합니다.
2. 월 100만원 기준은 현재 받는 조기연금액이 아닙니다
계산에서 가장 먼저 정할 것은 월 100만원의 의미입니다.
이 글의 월 100만원은 정상 지급개시연령에 받는다고 가정한, 감액 전 연금액입니다. 현재 통장에 들어오는 조기연금액이 월 100만원이라는 뜻은 아닙니다.
다음과 같은 가상의 수급자를 설정하겠습니다.
| 항목 | 계산 가정 |
|---|---|
| 정상 지급개시연령 | 64세 |
| 최초 조기수령 시점 | 정확히 60세 |
| 정상수령 기준 연금액 | 월 100만원 |
| 조기수령 기간 | 12개월 |
| 자발적 지급정지 기간 | 이후 12개월 |
| 재지급 시점 | 정확히 62세 |
| 추가 가입기간 | 없음 |
| 부양가족연금액 | 제외 |
| 물가 조정·세금 등 | 제외 |
조기노령연금은 정상 지급개시연령보다 한 달 일찍 받을 때마다 지급률이 0.5%포인트 낮아지는 구조입니다. 4년, 즉 48개월 먼저 받는 이 사례의 최초 지급률은 76%입니다. nps.or.kr
최초 지급률 = 100% − 48개월 × 0.5%포인트 = 76%
최초 월 연금액 = 100만원 × 76% = 76만원
따라서 이 사람은 처음 12개월 동안 월 76만원씩, 총 912만원을 받는 것으로 계산합니다.
3. 1년간 지급정지하면 재지급액은 얼마일까요?
재지급액을 계산할 때는 연금을 이미 받은 기간도 반영해야 합니다.
국민연금공단의 산식은 재수급 당시 연령에 따른 지급률에서 기존 수급기간 한 달당 0.5%포인트를 빼는 방식입니다. 연금액 산정에는 지급정지 전후의 가입기간도 반영됩니다.
이 사례에서는 62세에 처음 조기수령한다면 정상 지급개시연령까지 24개월이 남아 있으므로 지급률은 88%입니다.
다만 이미 12개월간 연금을 받았으므로 6%포인트를 차감합니다.
재지급 적용률 = 88% − 12개월 × 0.5%포인트 = 82%
재지급 월 연금액 = 100만원 × 82% = 82만원
| 시점 | 계속 수령 | 1년 지급정지 후 재개 |
|---|---|---|
| 60세부터 첫 12개월 | 월 76만원 | 월 76만원 |
| 이후 12개월 | 월 76만원 | 지급 없음 |
| 62세부터 | 월 76만원 | 월 82만원 |
| 재개 후 월 차이 | 기준 | 6만원 더 수령 |
표의 금액은 물가 조정 등을 제외했습니다.
76%에서 82%로 바뀌는 것은 지급률이 6%포인트 높아진다는 뜻입니다. 현재 받는 76만원에 단순히 6%를 곱해 더하는 계산과는 다릅니다.
4. 못 받은 912만원은 언제 만회할까요?
1년간 지급정지하면 그동안 받지 못하는 금액은 다음과 같습니다.
미수령액 = 76만원 × 12개월 = 912만원
재개 후에는 계속 받았을 때보다 매월 6만원을 더 받습니다.
손익분기 기간 = 912만원 ÷ 6만원 = 152개월
152개월은 12년 8개월입니다. 62세에 재개했다면 약 74세 8개월에 두 선택의 누적 수령액이 같아집니다.
아래 표는 최초 12개월의 공통 수령액을 제외하고, 지급정지가 시작된 시점부터 비교한 결과입니다.
| 재개 후 경과기간 | 계속 수령 누적액 | 지급정지 후 재개 누적액 | 지급정지 쪽 차이 |
|---|---|---|---|
| 재개 직전 | 912만원 | 0원 | −912만원 |
| 5년 | 5,472만원 | 4,920만원 | −552만원 |
| 10년 | 1억 32만원 | 9,840만원 | −192만원 |
| 12년 8개월 | 1억 2,464만원 | 1억 2,464만원 | 0원 |
| 15년 | 1억 4,592만원 | 1억 4,760만원 | +168만원 |
| 20년 | 1억 9,152만원 | 1억 9,680만원 | +528만원 |
이 가정에서는 재개 후 12년 8개월까지 계속 수령한 쪽의 누적액이 더 많습니다. 이후에는 지급정지 후 재개한 쪽이 앞서기 시작합니다.
다만 74세 8개월은 모든 수급자에게 적용되는 기준이 아닙니다. 최초 지급률, 중단 기간, 재개 시점, 추가 납부 여부가 달라지면 결과도 달라집니다.
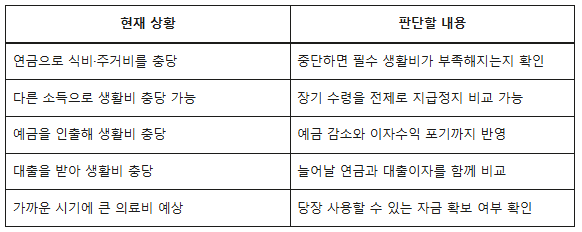
5. 지급정지를 검토할 때는 생활비부터 확인하세요
월 연금액이 늘어나는 것과 현재 생활이 안정되는 것은 따로 판단해야 합니다.
월 76만원을 멈추면 1년간 912만원의 현금흐름이 사라집니다. 그 돈을 대신할 소득이나 여유자금이 있는지 먼저 확인해야 합니다.
앞의 12년 8개월 계산은 지금 받는 돈과 미래에 받는 돈의 가치를 동일하게 봅니다.
계속 받은 연금을 저축해 이자를 얻을 수 있었다면 지급정지 쪽이 따라잡는 데 더 오래 걸릴 수 있습니다. 반대로 지급정지 기간에 보험료를 추가 납부해 연금액이 더 늘어난다면, 그 추가 보험료 지출까지 포함해 다시 계산해야 합니다.
물가 조정, 세금, 건강보험료도 실제 현금흐름에 영향을 줄 수 있으므로 단순 손익분기점만으로 결정을 끝내지 않는 것이 좋습니다.
6. 지급정지와 연기연금을 혼동하지 마세요
조기노령연금 지급정지에 연기연금의 연 7.2% 가산율을 그대로 적용하면 계산이 틀립니다.
| 구분 | 조기노령연금 지급정지 | 연기연금 |
|---|---|---|
| 핵심 계산 | 재수급 연령과 기존 수급기간 등을 반영 | 연기한 연금액에 기간별 가산 적용 |
| 이 글의 사례 | 지급률 76%에서 82%로 변경 | 적용하지 않음 |
| 주의할 오해 | 중단하면 기존 감액이 전부 없어지는가 | 지급정지에도 같은 가산율이 적용되는가 |
연기연금의 가산율은 한 달당 0.6%, 1년당 7.2%입니다. 이는 별도의 연금 지급연기 제도에 따른 기준입니다.
신청 전에는 국민연금공단 지급정지·재지급 안내를 확인하고, 고객센터 1355나 지사에서 다음 내용을 문의해 보세요.
- 지금 신청하면 어느 달부터 지급이 정지되는지
- 원하는 시점에 재개하면 예상 월 연금액이 얼마인지
- 추가 가입이나 보험료 납부가 가능한지, 필요한 비용은 얼마인지
- 정상 지급개시연령에 도달할 때 어떻게 처리되는지
지급정지는 신청한 달의 다음 달부터 적용되며, 신청 이전으로 소급할 수 없습니다. 실제 중단 개월 수는 신청일과 재지급 처리 시점에 맞춰 확인해야 합니다.
국민연금 조기수령 지급정지하면 이득일까? 월 100만원 기준 손익분기 계산
7. 국민연금 조기수령 지급정지 관련 자주 묻는 질문
지급정지 기간에 못 받은 연금은 나중에 한꺼번에 받나요?
자발적 지급정지 기간의 연금을 모았다가 일시금으로 받는 구조는 아닙니다. 따라서 이 글에서는 중단 기간의 금액을 미수령액으로 두고, 재개 후 증가액으로 만회하는 데 걸리는 시간을 계산했습니다.
정상 지급개시연령이 되면 감액 전 월 100만원으로 돌아가나요?
조기수령한 연금이 정상 지급개시연령에 도달했다는 이유만으로 감액 전 금액으로 자동 복원되지는 않습니다. 이 사례의 계속 수령 금액은 물가 조정 등을 제외하면 월 76만원입니다.
현재 조기연금을 월 100만원 받는 사람도 12년 8개월인가요?
현재 월 100만원만으로는 계산할 수 없습니다. 현재 지급률과 재개 후 예상액이 필요합니다. 다만 이 사례와 같은 76% 지급률이고 다른 조건도 같다면, 단순 손익분기 기간은 동일하게 계산됩니다.
국민연금이 물가에 따라 오르면 손익분기점도 달라지나요?
달라질 수 있습니다. 이 글은 비교를 쉽게 하기 위해 연금액을 고정했습니다. 실제 계산에서는 중단 기간과 재개 이후의 연금 조정까지 반영해야 합니다.
지급정지 여부를 결정할 때 가장 먼저 볼 것은 무엇인가요?
연금 없이도 필수 생활비를 충당할 수 있는지부터 확인하세요. 이후 공단에서 개인별 재지급 예상액을 받아, 미수령액과 추가 수령액을 비교하면 됩니다.
이 사례의 판단 기준은 분명합니다. 월 6만원을 더 받기 위해 1년간 912만원을 받지 않는 선택이며, 단순 누적액 기준으로는 재개 후 12년 8개월이 필요합니다. 자신의 생활비와 실제 재지급액을 대입하는 것이 지급정지 결정의 출발점입니다.
금알남


댓글 0
첫 댓글을 남겨보세요.