
종합소득세·법인세 과표구간 및 세율 비교, 1억원이면 세금 차이는?
개인사업자와 법인의 과세표준이 똑같이 1억원이라면 세금은 얼마나 차이 날까요? 2026년 세율 기준으로 개인 종합소득세는 1,956만원, 일반 법인세는 1,000만원입니다. 국세 산출세액만 비교하면 956만원 차이가 납니다.
하지만 이 차이가 곧 법인 전환으로 절약할 수 있는 세금은 아닙니다. 과세표준의 의미부터 실제 계산까지 알아보겠습니다.
과세표준은 매출이나 순이익과 다릅니다
과세표준은 세율을 적용하는 기준 금액입니다.
개인사업자는 매출에서 필요경비를 차감해 사업소득금액을 구하고, 다른 종합과세 대상 소득과 소득공제 등을 반영해 과세표준을 계산합니다.
매출 1억원 − 필요경비 4,000만원 − 소득공제 500만원 = 과세표준 5,500만원
사업소득만 있는 계산 예시입니다.
즉, 매출 1억원 전체에 세금을 매기는 것이 아닙니다. 법인 역시 각 사업연도 소득을 세무조정하고 이월결손금 등 법정 항목을 반영해 과세표준을 구합니다.
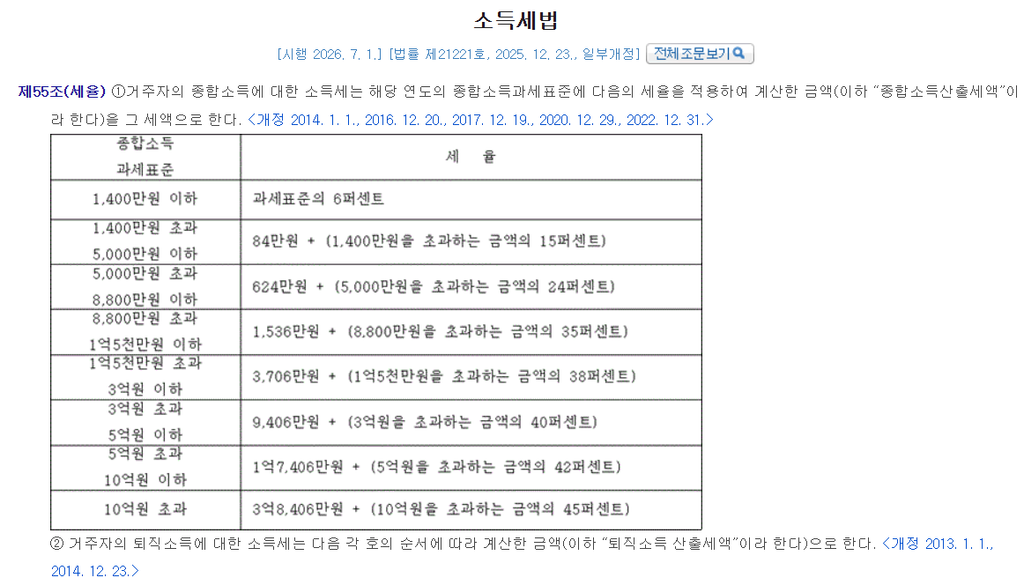
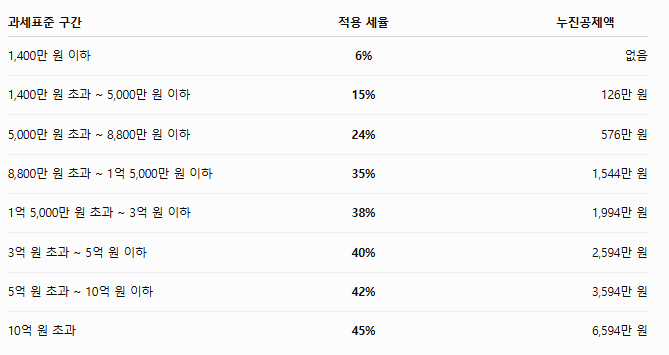
2026년 종합소득세 과표구간 및 세율
| 과세표준 | 세율 | 누진공제액 |
|---|---|---|
| 1,400만원 이하 | 6% | 0원 |
| 1,400만원 초과~5,000만원 | 15% | 126만원 |
| 5,000만원 초과~8,800만원 | 24% | 576만원 |
| 8,800만원 초과~1억 5,000만원 | 35% | 1,544만원 |
| 1억 5,000만원 초과~3억원 | 38% | 1,994만원 |
| 3억원 초과~5억원 | 40% | 2,594만원 |
| 5억원 초과~10억원 | 42% | 3,594만원 |
| 10억원 초과 | 45% | 6,594만원 |
종합소득세 산출세액 = 과세표준 × 세율 − 누진공제액
과세표준이 6,000만원이라면 다음과 같습니다.
6,000만원 × 24% − 576만원 = 864만원
24%는 5,000만원을 초과하는 구간에 적용되는 세율입니다. 누진공제액을 빼면 낮은 소득 구간에 적용되는 세율까지 반영됩니다.
위 금액은 지방소득세와 세액공제·감면을 반영하기 전의 국세 산출세액입니다.

2026년 법인세 과표구간 및 세율
일반 내국법인은 2026년 1월 1일 이후 개시하는 사업연도부터 다음 세율을 적용합니다.
| 과세표준 | 세율 | 누진공제액 |
|---|---|---|
| 2억원 이하 | 10% | 0원 |
| 2억원 초과~200억원 | 20% | 2,000만원 |
| 200억원 초과~3,000억원 | 22% | 4억 2,000만원 |
| 3,000억원 초과 | 25% | 94억 2,000만원 |
법인세 산출세액 = 과세표준 × 세율 − 누진공제액
일반 법인의 과세표준이 3억원이라면 다음과 같습니다.
3억원 × 20% − 2,000만원 = 4,000만원
다만 성실신고확인대상 소규모 법인 중 법인세법 제60조의2 제1항 제1호에 해당하는 법인은 별도 세율이 적용됩니다. 해당 법인은 과세표준 200억원 이하에도 20% 세율을 적용하므로 주의해야 합니다.
과세표준 1억원, 개인과 법인 중 누가 유리할까?
개인사업자와 일반 법인의 과세표준이 각각 1억원이라면 계산은 다음과 같습니다.
개인 종합소득세
1억원 × 35% − 1,544만원 = 1,956만원
일반 법인세
1억원 × 10% = 1,000만원
국세 산출세액은 법인이 956만원 적습니다.
그렇다면 법인으로 전환하는 것이 무조건 유리할까요?
그렇지는 않습니다. 법인은 회사의 이익에 대해 법인세를 납부하고, 대표자가 급여나 배당을 받으면 개인 단계에서 세금이 추가로 발생할 수 있습니다.
또한 법인 설립 및 회계관리 비용, 건강보험료, 법인에 남겨 재투자할 자금까지 고려해야 합니다.
특히 개인사업자의 과세표준이 8,800만원을 초과하면 35% 세율 구간에 진입하므로 법인 전환을 비교 검토할 만하지만, 반드시 유리하다는 뜻은 아닙니다.
핵심은 사업이익 중 얼마를 개인이 사용하고, 얼마를 회사에 남겨 재투자할 것인가입니다.
종합소득세 법인세 과표구간 및 세율
세율보다 중요한 것은 실제 남는 돈입니다
개인사업자는 소득이 늘어날수록 높은 종합소득세율이 적용되지만, 법인 전환만으로 세금이 반드시 줄어드는 것은 아닙니다.
법인의 세금이 적더라도 대표자가 회사의 이익 대부분을 급여나 배당으로 가져간다면 개인 단계의 세금까지 계산해야 합니다. 반면 회사에 이익을 남겨 사업을 확장하고 장기적으로 재투자할 계획이라면 법인 구조가 유리할 수 있습니다.
결국 중요한 것은 세율 차이가 아니라 개인과 회사에 실제로 남는 세후 현금흐름입니다.
법인 전환 전에는 같은 사업이익을 기준으로 개인 종합소득세와 법인세, 대표자 급여·배당 관련 세금, 건강보험료 및 유지비용을 함께 비교하는 것이 좋습니다.
참고 자료: 국세청 종합소득세 기본세율, 국세청 법인세 세율, 소득세법 제55조, 법인세법 제55조
금알남


댓글 0
첫 댓글을 남겨보세요.